美国
太阳能发电预测

在美国,2026 年 4 月,加州午间光伏限电功率同比增加近 2 GW,当地光伏春季的平均捕获电价为负。CAISO 每 5 分钟结算一次偏差,ERCOT 则每 15 分钟结算一次。换言之,收益并非由全天总量决定,而是取决于各结算时段内的表现。

美国的光伏预测

在美国,光伏电站的收入很少取决于实际发了多少电,而是取决于申报了多少、实际交付了多少。CAISO 强制要求提交日前调度计划,并按 5 分钟实时节点边际电价对每处偏差进行结算。ERCOT 则完全没有容量市场:它设有日前市场,实时电量每 15 分钟结算一次,结算价格由每 5 分钟计算一次的价格得出,因此凡未在日前市场售出的每一兆瓦时,都直接面对实时价格。

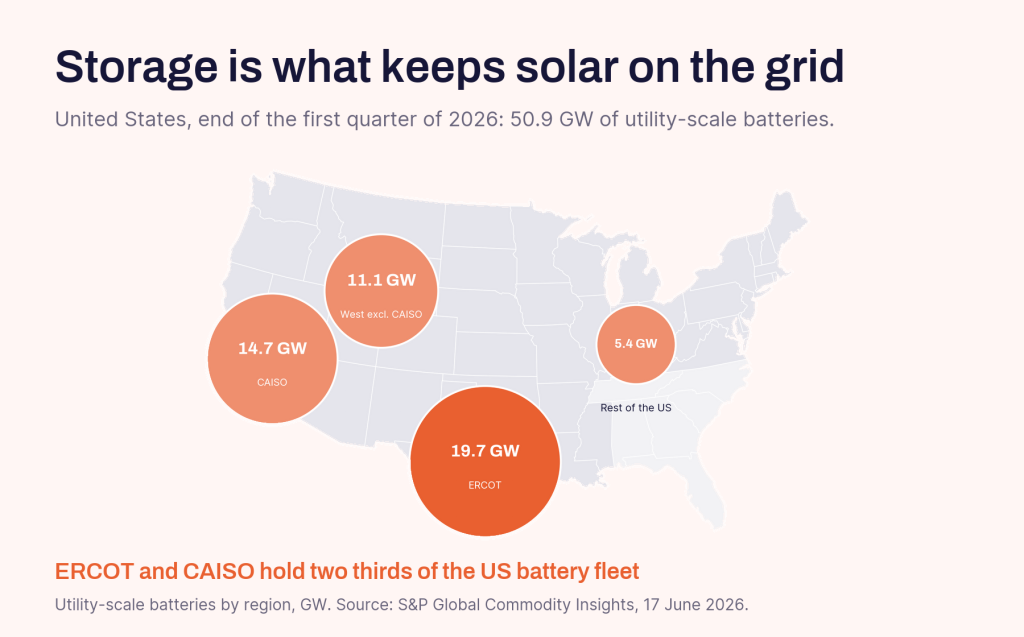
2026 年,美国的预测误差开始有了明确的代价。自 6 月 1 日起,MISO 给予风电和光伏电站的偏差容许带降至 4%,且只按单个 5 分钟时段考核,此前为 12%。PJM 的风电和光伏调度改革已于 2 月获 FERC 批准,将于 2027 年 2 月 1 日上线。在美国西部,扩展日前市场(EDAM)已于 5 月 1 日随 PacifiCorp 一同启动。储能也随光伏同步增长:截至第一季度末,美国储能装机达 50.9 GW,ERCOT 和 CAISO 位居前列。

目前,市场化采购已占美国公用事业规模可再生能源增长的一半以上,其中大部分是由数据中心和人工智能需求驱动的企业购电协议。正在建设的项目中,有一半不适用行政定价机制。

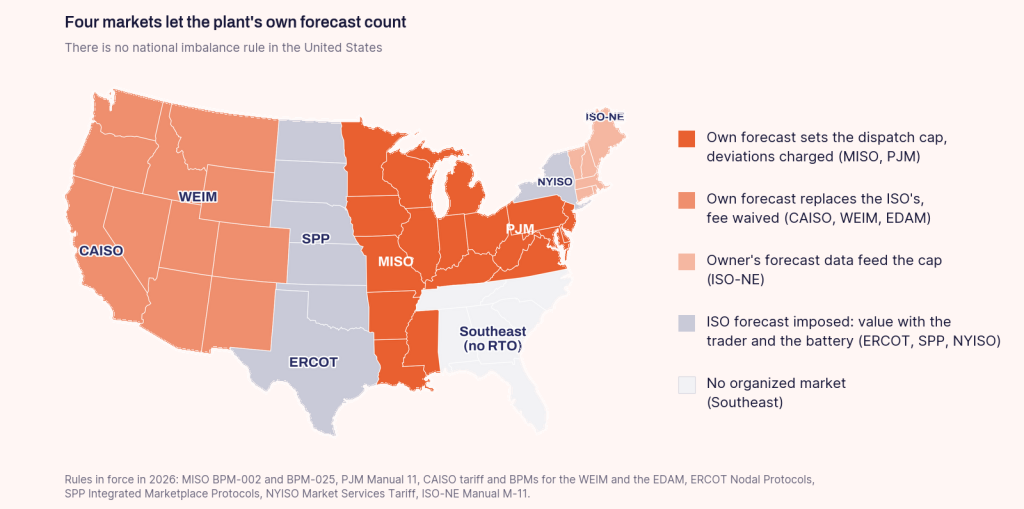
七个有组织的市场,却没有全国统一的偏差结算规则

美国并没有一个统一的电力市场,而是多个市场并存,规则体系也各不相同。CAISO、ERCOT、PJM、MISO、SPP、NYISO 和 ISO-NE 各自运营批发市场,并自行制定偏差处理规则。围绕这些市场,东南部和西部属于非组织化区域,当地垂直一体化公用事业公司按长期资源计划进行规划、采购和调度。各区域互联系统大多彼此独立,得克萨斯州则运行着一套独立电力系统。

这不是地图上的细节差异,而是结构性问题:它决定了为什么不能用一套方法给全部资产组合排计划,也决定了为什么按全国平均水平校准的模型,在这些市场里一个都应付不了。

在 MISO 和 PJM,电站自身的预测决定其调度上限,偏差需要付费。在 CAISO、WEIM 和 EDAM,电站可以提交自己的预测来替代运营方的预测;这样做的光储混合电站无需再支付 CAISO 的预测服务费。在 ERCOT、SPP 和 NYISO,则强制采用运营方的预测:更准确的预测,其价值体现在交易员和储能电池上。

美国光伏市场:数据一览

储能让光伏电力得以留在电网上

2025 年 7 月,政策下限发生了变化。根据《大而美法案》,风电和光伏项目须在 2026 年 7 月 4 日前开工;未在此前开工的项目,须在 2027 年 12 月 31 日前投运,才能保留联邦税收抵免。国际能源署在《2025 年可再生能源报告》中,将美国预测下调了近一半。

正是储能让这些电力得以并网。美国三分之二的 储能电池 如今集中在 ERCOT 和 CAISO:截至 2026 年第一季度末,分别为 19.7 GW 和 14.7 GW。

指标

数值

来源

光伏累计装机容量

截至 2025 年底,达到 279.2 GWdc

Market Data Forecast,2026 年

光伏在美国电力中的占比

2025 年约为 9%

Market Data Forecast 与 Business France

加州被限电的光伏电量

2026 年 4 月,午间限电功率同比增加近 2 GW

Grid Status,2026 年 6 月

加州已并网的大型储能项目

15.7 GW,超过 45 GWh,2025 年 4 月

CAISO,转引自《pv magazine》,2025 年 7 月

美国电池储能

截至 2026 年一季度末达 50.9 GW,一年增长 60%

S&P Global,2026 年 6 月

市场化采购占增长的比例

超过 50%,其中大部分为企业购电协议(PPA)

国际能源署,《2025 年可再生能源报告》

税收抵免的投运截止日期

2027 年 12 月 31 日,2026 年 7 月 4 日前已开工的项目除外

《大而美法案》,2025 年 7 月

关键背景信息

有两股力量指向同一个方向。新增装机中有一半要自担市场风险,而建设窗口被压缩到两年。这两点都提升了在市场结算时域上给出准确发电计划的价值。

储能、数据中心与“5 分钟时间窗”

价值流向何处

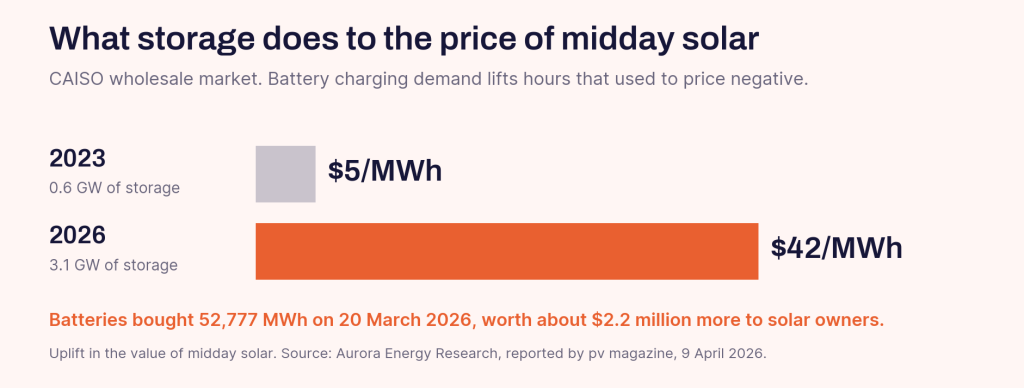
储能已成为决定性变量。 如今,电池充电需求推高了午间光伏电价,而不是让电价跌成负值。据 Aurora Energy Research 测算,2026 年 3 月 20 日,电价上涨了 42 美元/MWh;而三年前储能装机仅 0.6 GW 时,电价涨幅只有 5 美元。当天,电池系统购入了 52,777 MWh 电量,为光伏资产所有者带来约 220 万美元的额外收益。

这份收益,抓住或错失都在五分钟之内。 CAISO 和 ERCOT 都按 5 分钟调度;CAISO 的实时电量按 5 分钟结算,ERCOT 则按 15 分钟结算。光储电站里的储能,充放电看的是未来几个时段的预期出力曲线,而不是全天总量。只有在 5 分钟和 15 分钟这两个尺度上把预测做准,被限发的电才有可能变成储能,而不是白白损失。

数据中心正推动更多供电能力转向表后(用户侧)配置。 2025 年公布的项目包括南加州一座 2 GW 的光伏储能园区、得州一座 1.2 GW 的光储同址园区,以及超大规模云服务商签署的 13.6 GW、875 MW 和 600 MW 企业购电协议。数据中心负荷全天平稳,而相邻光伏电站的出力并非如此,因此两者的匹配首先是预测问题,其次才是工程问题。

而光伏行业,如今必须学会在短时间尺度上作答。 当电站和储能建在同一处,二者就能在时段内对电价和系统需求作出响应,而这一切的前提,是提前知道未来几分钟能发多少电。

发生了什么变化

数字

对预测提出了什么要求

发生了什么变化

数字

对预测提出了什么要求

储能推高了午间光伏的价值

42 美元/MWh,2026 年 3 月

要掌握接下来几个时段,而非全天总量

储能吸收本会被限电削减的电量

加州单日吸收 38,897 MWh

在功率爬坡到来之前做好准备

数据中心直接购电,通常位于表后

2025 年宣布的 2 GW 与 1.2 GW 园区项目

将平稳负荷与出力波动的电站相匹配

关键背景信息

这才是结构性问题所在。 储能并不能消除预测难题,只是把问题转移了。必须依据电站出力预测和市场价格预测,告诉电池每个 5 分钟时段该充多少、放多少。CalibSun 优势最明显的地方,恰恰也是储能创造收益的地方。

功率爬坡、沿海云、对流与沙尘

美国西南部沙漠地区拥有全美最高的太阳辐照度之一,也因此容易出现剧烈的功率爬坡:晴朗天气中,快速移动的云团会穿插而过。大型电站中,单个对流云团掠过阵列,就可能带来数十兆瓦的出力变化。加州沿海还存在海洋性低云层,云层反差小、边界不明显,卫星产品在这种情况下可用的信息最少。得州的强对流发展和消散速度快于天气模型的更新周期。沙尘会降低西南部地区的辐照度,而卫星产品难以准确解析这种影响。

这种限制是结构性的。数值天气预报和卫星影像以公里级空间尺度和小时级时间尺度描述大气;地球静止轨道卫星影像的空间分辨率约为 3 公里,时间分辨率约为 15 分钟。即将掠过特定光伏阵列的云团,尺度更小、变化更快,超出了这两类数据的解析能力。

地区

主导天气型

卫星产品未能捕捉的内容

地区

主导天气型

卫星产品未能捕捉的内容

西南沙漠

高辐照度下的陡峭功率爬坡

单个对流单体数分钟内掠过大型阵列

加利福尼亚海岸

海洋层,低云,缺乏明暗对比

帧与帧之间没有可追踪的清晰云边

得克萨斯州

深对流

对流单体的生消速度快于模型更新周期

关键背景信息

随着时间区段和提前期的缩短,准确性会提高。这也是 CAISO 与 ERCOT 结算偏差的时域,也是功率爬坡转化为偏差费用的时域。

缺口在哪,储能为什么离不开它

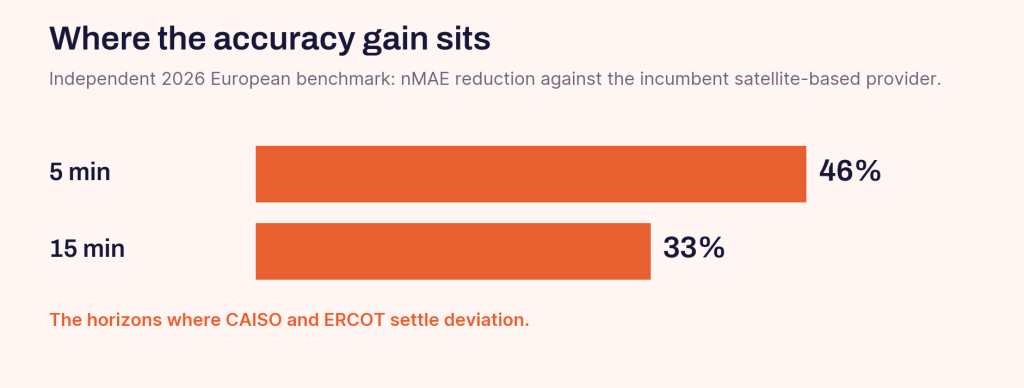
基于一家欧洲独立发电商的自有发电数据,针对 5 分钟至 8 小时前预测结果的归一化平均绝对误差, NEXT 相较于使用卫星的竞争对手,在 5 分钟预测时域内误差降低 46%,在 15 分钟预测时域内降低 33%。

这正是电池调度和 CAISO、ERCOT 结算所依据的时域。超过几小时后,所有服务商都采用相同的天气模型,差距随之缩小。这些数据背后的基准测试是在欧洲而非美国进行的,这一点我们直说:真正能迁移的是方法本身及其占优的时间尺度,而不是具体地点。

预测时域

市场现用预测方式

现有预测的短板

预测时域

市场现用预测方式

现有预测的短板

日前预测

数值天气预报

电站层面够用

日内,1至4小时

数值天气预报模型和卫星影像

局部微气候无法分辨

1 分钟至 1 小时

无有效覆盖

亚像素级的云层运动

建站前的光伏资源评估

仅依赖卫星数据库

无现场实测数据可供校准

关键背景信息

优势集中在第一小时内。日内持仓的修正、电池储能的调度以及偏差的结算,都发生在这一时段。

CalibSun 在美国:模型止步之处,现场数据顶上

数值天气预报和卫星影像以公里级空间尺度和小时级时间尺度描述大气状况。即将掠过特定光伏阵列的云团,尺度更小、变化更快,超出了这两类数据的解析能力。CalibSun 通过地面观测来监测这些云团。

INSTANT:面向功率爬坡事件的分钟级临近预测

电站部署的半球形鱼眼天空成像仪,能够捕捉到卫星影像和辐照度传感器无法分辨的逼近云层。INSTANT 每分钟更新一次,覆盖未来 1 至 30 分钟,并直接向能源管理系统或交易平台输出数据。

在马里卢洛金矿,该系统自 2020 年 8 月起持续无人值守运行。据运营商 2022 年第一季度报告,一期在 65 MW 的重油和柴油电网上接入光伏容量,且完全未配储能,累计节省 1,560 万升燃料,相当于减少 42,050 吨二氧化碳当量。此后,光伏装机扩至原来的三倍,达到 72 MWp,并增设了电池储能系统。

NEXT:在结算发生的时域上,提供日内与日前预测精度

NEXT 覆盖 CAISO 和 ERCOT 实际结算的各个预测时域,从日内修正到日前调度。纯软件方案,通过 API 或 SFTP 接入现有 SCADA 数据源,现场无需新增硬件。预测结果同时提供确定性预测和概率预测,每个 15 分钟时段均提供经校准的 P5 至 P95 分位数。

在美国,NEXT 服务于四类场景:光储混合电站;在 MISO 和 PJM 以电站自身预测作为调度上限;在 CAISO 及美国西部替代运营方预测并免除其预测服务费;以及日前市场头寸。每个模型都按电站逐一构建,基于电站自身的历史数据和现场传感器训练,其空间和时间分辨率都高于任何卫星像元。

FUTURE:为可融资的发电量评估提供现场实测

在电站建设之前,长期发电量评估通常只依赖卫星辐照度数据,而这类数据在具体场址上的误差约为 5%。FUTURE 会在现场部署自主测量站,连续 12 个月以 5 分钟分辨率采集数据,再依据场址实际接收的辐照量,校准长期卫星记录。卫星数据库误差由此从约 5% 降至 0.5%,P90 与 P50 的比值提高约 2.5%,而这正是贷款机构在债务定价中要考虑的不确定性。

想了解更多?
欢迎垂询

常见问题

因为两者都按实时价格结算偏差:CAISO 每 5 分钟结算一次,ERCOT 每 15 分钟结算一次。ERCOT 是纯电量市场,没有容量补偿,凡未在日前市场售出的每一兆瓦时都直接暴露在风险中。CAISO 要求提交日前调度计划,并按实时节点价格结算偏差。误差会落在结算单上,而不是报告里。

没有。每个 ISO 和 RTO 都自行制定并修订批发市场规则和偏差处理方式。东南部和西部这些非组织化地区根本没有集中式市场,其风险敞口通过分时电价、需量电费和余电上网补偿来体现。

这并没有消除问题,只是把问题转移了。电池要依据电站出力预测和市场价格预测,决定每个 5 分钟时段的充放电。2025 年 3 月 29 日,加利福尼亚州的储能电池吸纳了 38,897 MWh 电量,其中大部分来自光伏,若非如此,这些电量本会被限电。如果对接下来几个时段的预测出现偏差,就等于朝错误方向套利。

不需要。这些成像仪和数据采集系统专为工业场所和偏远地区的无人值守运行而设计。自 2020 年以来,CalibSun 已在马里的一个离网采矿微电网中持续运行这一配置。

监管与市场信息。 关于批发市场规则、调度义务、偏差结算和限电处理的信息,仅供一般参考。在美国,这些规则由各 ISO 或 RTO 制定;在非组织化地区,则由相关公用事业公司和州监管机构制定,并会定期修订。本页所述任何阈值、范围或机制均仅供参考,不具合同效力,仅反映发布之日的行业普遍做法,不构成法律、监管或财务建议。市场数据来自指定日期时的公开来源,此后可能已有更新。运营商在依据这些信息前,应向相关市场运营方核实适用于自身并网点的规则。加州的限电和储能数据,摘自《pv magazine》2025 年 7 月 22 日报道的 CAISO 数据;市场价值数据摘自《pv magazine》2026 年 4 月 9 日报道的 Aurora Energy Research 数据。2026 年的市场数据来自 Grid Status、Modo Energy 和 S&P Global(2026 年 6 月),以及 FERC、MISO、PJM 和 CAISO 发布的规则(2026 年 10 月查阅)。所列数据中心项目均为公开宣布的项目,并非 CalibSun 的参考项目。对于基于本页内容作出的任何决策,CalibSun 概不承担任何责任。

本网站使用 Cookie

我们使用 Cookie 来个性化内容、提供社交媒体功能并分析网站流量。我们还会与分析合作伙伴共享您使用本网站的相关信息。您可以随时更改您的偏好设置。如需了解更多信息,请参阅我们的《隐私政策》和《Cookie 政策》。 Cookie 政策